Seminaria – wiedza i pierwszy krok
Katarzyna Wojciechowska: Dla kogo są seminaria i czego mogą się spodziewać uczestnicy?
Ryszard Kaczor: To spotkania edukacyjne zarówno dla osób, które mają konkretne pytania, jak i dla tych, które chcą po prostu poszerzyć swoją wiedzę. Będzie prezentacja, ale również możliwość rozmowy i zadawania pytań.
Udział w seminarium może być pierwszym krokiem do bardziej świadomego zadbania o swoją przyszłość. Wiadomo, im wcześniej zaczniemy się nią interesować, tym więcej mamy czasu na przygotowanie, ale warto zacząć w każdym wieku.
Social Security
RK: Czy wie Pani, ile pieniędzy będzie Pani potrzebować na emeryturze i jakie świadczenie Social Security Pani otrzyma? Czy ma Pani założone konto internetowe, na którym może Pani sprawdzić swoje prognozowane świadczenia?
KW: Trudno przewidzieć, ile będę potrzebowała za kilkanaście lat, a konta internetowego w Social Security jeszcze nie mam. Czy warto je założyć?
RK: Zdecydowanie. Warto sprawdzić swoją sytuację. Na koncie można zobaczyć prognozowaną wysokość świadczenia, ale sama kwota nie mówi wszystkiego – trzeba sprawdzić, na jakich zarobkach została wyliczona i pamiętać o wpływie czynników takich jak np. inflacja. Trzeba też pamiętać, że Social Security nie powinno być jedynym zabezpieczeniem. Warto porównać wyliczone świadczenie z przyszłymi wydatkami – to pierwszy krok do świadomego budowania zabezpieczenia na przyszłość.
Oszczędzanie na „wiek mądrości”
KW: W codziennym pośpiechu łatwo odkładać te sprawy na później. Od czego warto zacząć, nawet jeśli do emerytury jeszcze wiele lat?
RK: Od wyrobienia nawyku oszczędzania. Im wcześniej zaczniemy, tym więcej mamy czasu. Młodzi mogą odkładać na przykład 5% zarobków albo stałą kwotę miesięcznie, natomiast osoby starsze powinny w miarę możliwości odkładać więcej. Dodatkowo, w zależności od planu emerytalnego i sytuacji podatnika, takie wpłaty mogą również przynieść korzyści podatkowe. Warto również sprawdzić, na jaką kwotę z Social Security możemy liczyć w przyszłości i zestawić ją z przewidywanymi kosztami życia na emeryturze. Dla wielu osób świadczenie to stanowi ważną część dochodu, ale z założenia nie powinno być jego jedynym źródłem. Nie chodzi o rezygnowanie z życia dziś, ale o znalezienie równowagi i regularne odkładanie, na przykład 5-10% zarobków, zależnie od możliwości. O tym również będziemy rozmawiać podczas seminarium finansowego.
KW: Czym różnią się plany emerytalne od Social Security i co oznacza maksymalizowanie świadczeń?
RK: Social Security to program rządowy finansowany między innymi ze składek pracowników i pracodawców. Plany emerytalne – oferowane w pracy lub prowadzone indywidualnie – są dodatkowym zabezpieczeniem. Social Security powinno być tylko jednym z elementów przygotowania do emerytury.
Późniejsze rozpoczęcie pobierania świadczeń, nawet do siedemdziesiątego roku życia, oznacza wyższą miesięczną wypłatę nawet o 50%, ale każda sytuacja jest inna. Trzeba uwzględnić budżet, podatki, zdrowie i własne plany. O maksymalizowaniu świadczeń podczas seminarium będzie mówił Waldemar Sender.
Medicare – to nie tylko koszt składki
KW: Jedno z seminariów będzie poświęcone Medicare. Czego warto dowiedzieć się przed wyborem planu?
RK: Przede wszystkim trzeba znać podstawy. Medicare składa się z części A, B, C i D. A dotyczy głównie opieki szpitalnej, B – pokrywa 80% wizyt lekarskich i opieki ambulatoryjnej, D – leków na receptę, a Medicare Advantage, czyli część C, łączy kilka tych elementów. Przy wyborze planu nie należy patrzeć wyłącznie na koszt. Nawet jeśli plan jest bezpłatny, to mogą pojawić się inne koszty związane z leczeniem. Na seminarium, które organizujemy z panią Pauliną Popławską, będziemy mówić o różnicach między planami, kosztach, dostępie do lekarzy i lekach, a także o ich zaletach i ograniczeniach.
KW: A jeśli po czasie okaże się, że wybrany plan nie odpowiada naszym potrzebom?
RK: W określonych okresach zapisów można go zmienić. Trzeba jednak wcześniej sprawdzić zasady takiej zmiany, bo przejście z Medicare Advantage do tradycyjnego Medicare nie zawsze daje gwarancję możliwości dokupienia Medigap.
Trusty, spadki i podatki
KW: Kolejnym tematem będą trusty, spadki i podatki. Czego dowiedzą się uczestnicy?
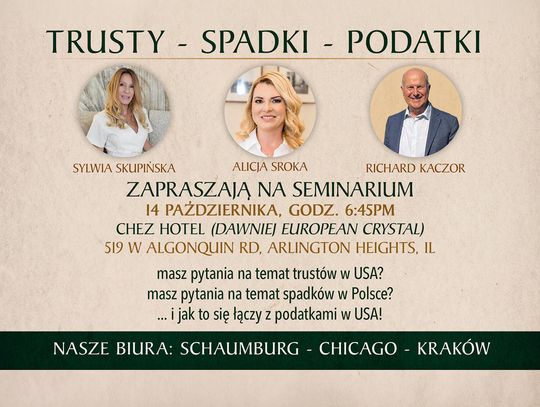
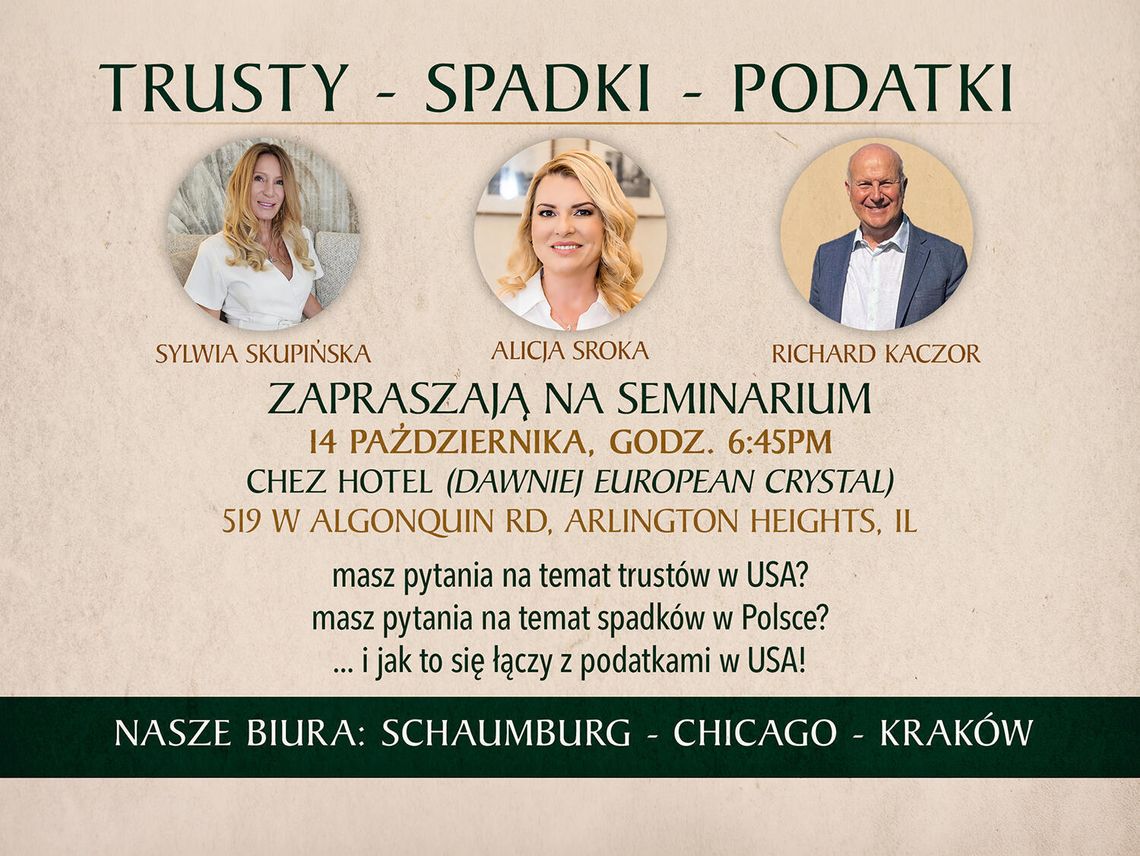
RK: Wiele osób nie wie, jaka jest różnica między testamentem i trustem, i jak to wpływa na zabezpieczenie oraz proces spadkowy. To temat, który wymaga spojrzenia prawnego i podatkowego. Dlatego w seminarium wezmą udział pani Sylwia Skupińska, prawniczka zajmująca się sprawami prawnymi w Polsce, pani Alicja Sroka, prawniczka działająca w Stanach oraz ja jako księgowy CPA. Omówimy kwestie związane ze spadkami w Polsce i USA, przekazywaniem majątku bliskim, różnicami między testamentem a trustem oraz możliwościami uniknięcia lub obniżenia podatków spadkowych.
KW: Czy trust to rozwiązanie tylko dla osób bardzo zamożnych?
RK: Nie. Wszystko zależy od majątku i celu. Podczas seminarium pani Alicja wyjaśni, kiedy warto rozważyć trust i od czego zależy wybór odpowiedniego rozwiązania.
Kiedy zacząć?
KW: Co powiedziałby Pan osobie, która ma 55 lat i dopiero zaczyna oszczędzać na „wiek mądrości”?
RK: Zacząć można w każdym wieku. Im później, tym mniej mamy czasu, dlatego warto wyrobić sobie nawyk regularnego odkładania, nawet od niewielkich kwot i z czasem je zwiększać. Warto też sprawdzić możliwe korzyści podatkowe. O doborze planu, przygotowaniu do emerytury i podatkowych skutkach poszczególnych rozwiązań można porozmawiać indywidualnie w naszym biurze.
Kiedy odbędą się seminaria?
KW: Prosimy o więcej informacji na temat terminów najbliższych seminariów.
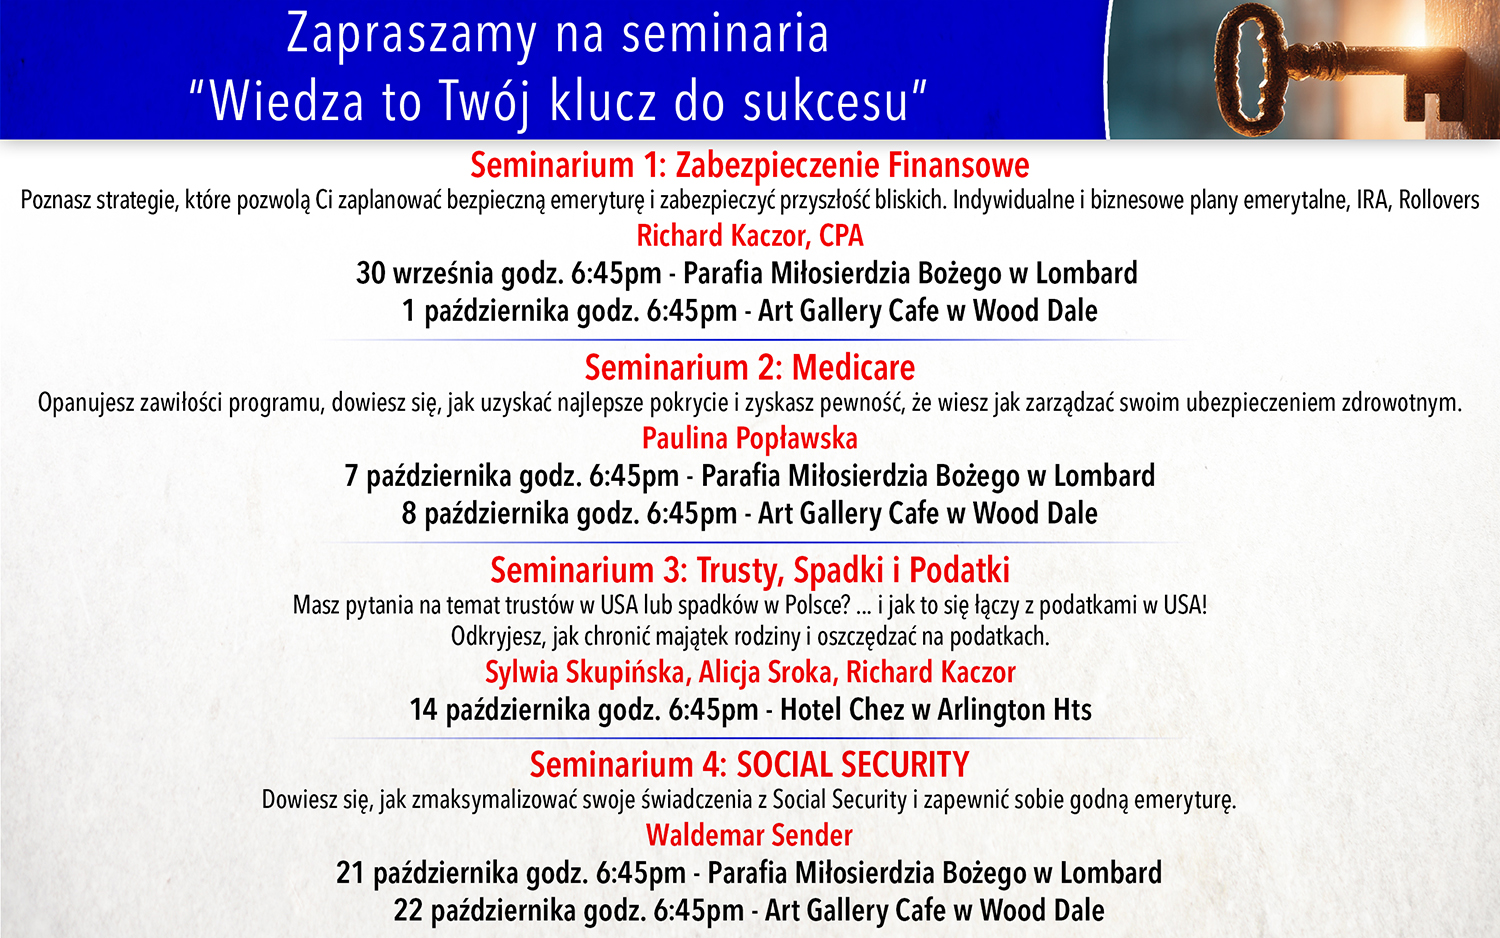
– Najbliższe seminaria to: „Zabezpieczenie finansowe” – 30 września w Lombard i 1 października w Wood Dale; „Medicare” – 7 października w Lombard i 8 października w Wood Dale; „Trusty, spadki i podatki” – 14 października w Arlington Heights; oraz „Social Security” – 21 października w Lombard i 22 października w Wood Dale. Wszystkie spotkania rozpoczynają się o godz. 6:45 PM.
Więcej informacji można znaleźć na stronie kaczorcpa.com, a rejestracji można dokonać pod numerem 847-584-1040. Liczba miejsc ograniczona.
Z Ryszardem Kaczorem rozmawiała Katarzyna Wojciechowska