 Robert Sobczak-Słomczewski
Pani Janina:
Mam 67 lat. W chwili wejścia w Medicare posiadałam ubezpieczenie z pracy, w związku z tym mam tylko część A Medicare. Za kilka miesięcy chce odejść z pracy i przejść na emeryturę. Chciałabym wiedzieć jaka jest procedura związana z aktywowaniem części B Medicare.
Robert Sobczak:
W momencie, w którym mamy już ustaloną datę odejścia z pracy lub datę rezygnacji z ubezpieczenia grupowego, musimy zgłosić się do Social Security Administration z dwoma wypełnionymi formularzami. Jeden z nich określa datę reaktywacji części B Medicare i jest wypełniany oraz podpisywany przez aplikanta, drugi jest potwierdzeniem ciągłości i posiadania ubezpieczenia z pracy i powinien być wypełniony oraz podpisany przez pracodawcę lub osobę odpowiedzialną za świadczenia dla pracowników. Formularze te można otrzymać w biurze Social Security, jak również w naszym biurze, gdzie jednocześnie możecie Państwo otrzymać bezpłatną pomoc w ich wypełnieniu. Pomagamy również w dostarczeniu podpisanych formularzy do odpowiedniego dla Państwa lokalnego biura Social Security w celu ich realizacji. Po otrzymaniu nowej karty z datą aktywacji części A i B będzie Pani gotowa do spotkania z agentem w celu wybrania uzupełnień do Medicare. Zapraszamy w tym celu do biura Medicare po polsku.
Pan Krzysztof:
Za kilka tygodni wchodzę w Medicare i mam dużo leków. Czy to wpłynie na koszt moich suplementów do Medicare?
Robert Sobczak:
Panie Krzysztofie, w początkowym okresie pierwszych 6 miesięcy od momentu wejścia w Medicare, ilość leków używanych przez Pana nie będzie wpływała na możliwość wyboru ani na cenę suplementów. W późniejszym czasie sytuacja ta może ulec zmianie.Pan Józef:
Mam 51 lat, interesuje mnie plan szpitalny, chciałbym wiedzieć co wpływa na cenę takiego planu?
Robert Sobczak:
Panie Józefie, na cenę planu typu indemnity zwanego potocznie planem szpitalnym wpływają przede wszystkim następujące elementy:
- choroby przebyte w ciągu ostatnich 5-10 lat,
- wiek,
- miejsce zamieszkania,
- ilość osób zapisujących się z Panem na plan,
- forma płatności.
Pani Ania:
Z uwagi na ograniczenie kosztów wstępnych zapisałam się na Medicare Advantage, ale przerażają mnie koszty związane z ewentualnym pobytem w szpitalu. Czy jest na to jakaś rada?
Robert Sobczak:
Tak, oczywiście. Istnieją na przykład plany typu indemnity dla osób posiadających Medicare, które pokrywać mogą co-pays w planach typu Medicare Advantage:
- koszty pobytu w szpitalu,
- koszt ambulansu,
- koszty pobytu w skilled nursing facility,
- koszty wizyty u terapeuty,
- koszty pogotowia (ER),
- itp.
Pan Janusz:
Mam 68 lat i dopiero za kilka miesięcy będę kwalifikował się na Medicare. Czy w moim przypadku procedura zapisowa jest inna niż w przypadku osób, które wchodzą w Medicare w wieku 65 lat?
Robert Sobczak:
Procedura zapisu na Medicare w Pana przypadku jest bardzo podobna. Nadal wszystkie formalności dokonywane są poprzez kontakt z biurem Social Security Administration. Obecnie można to zrobić przez internet lub telefon. Jeśli potrzebuje Pan pomocy, proszę o kontakt z naszym biurem, gdzie bezpłatnie pomożemy w wypełnieniu i wysłaniu aplikacji elektronicznej oraz wyjaśnimy cały proces otrzymania Medicare.
Pani Grażyna:
Jestem na disability od 3 lat. Czy to prawda, że powinnam mieć już Medicare? Gdzie się zgłosić?
Robert Sobczak:
Pani Grażyno, w większości przypadków po 24 miesiącach otrzymywania świadczeń z tytułu disability beneficjent powinien przejść na Medicare. Proszę skontaktować się z biurem Social Security, aby wyjaśnić, dlaczego tak się nie stało w Pani przypadku.
Pan Antoni:
Mam 62 lata i przechodzę na wcześniejszą emeryturę, czy kwalifikuję się również na Medicare?
Robert Sobczak:
Niestety daty przejścia na wcześniejszą emeryturę nie jest powiązana z datą otrzymania Medicare. Na Medicare przechodzimy kończąc 65 lat lub po 24 miesiącach o otrzymania renty inwalidzkiej (disability).
Pan Tadeusz:
Mam Obamacare od 3 lat i w tym roku przechodzę na Medicare. Jak załatwia się procedurę przejścia z jednego programu na drugi?
Robert Sobczak:
W tym przypadku najlepiej byłoby, gdyby udał się Pan do licencjonowanego agenta posiadającego licencje AHIP i FFM, który pomoże Panu płynnie przejść z systemu Obamacare na Medicare. Zapraszamy do naszego biura, gdzie nasi agenci posiadają obie licencje i specjalizują się w obu rodzajach ubezpieczeń zdrowotnych.
Pani Krystyna:
Jaka jest różnica pomiędzy ACA a Obamacare?
Robert Sobczak:
Obamacare jest potoczna nazwa ustawy Affordable Care Act, w skrócie ACA.
Pani Magdalena:
Jakie ubezpieczenia zdrowotne (nie Medicare) można wykupić poza otwartym okresem zapisowym?
Robert Sobczak:
Istnieje cała gama ubezpieczeń osiągalnych poza otwartym okresem zapisowym, aczkolwiek większość z nich związana jest z weryfikacją zdrowotną i przeznaczona dla osób poniżej 65 roku życia. Najważniejsze z nich to:
- plany szpitalne,
- plany krótkoterminowe,
- plany referencyjne,
- suplementy na wypadek i krytyczną chorobę,
- plany dentystyczne,
- ubezpieczenia zdrowotne na wyjazdy zagraniczne.
Pani Izabela:
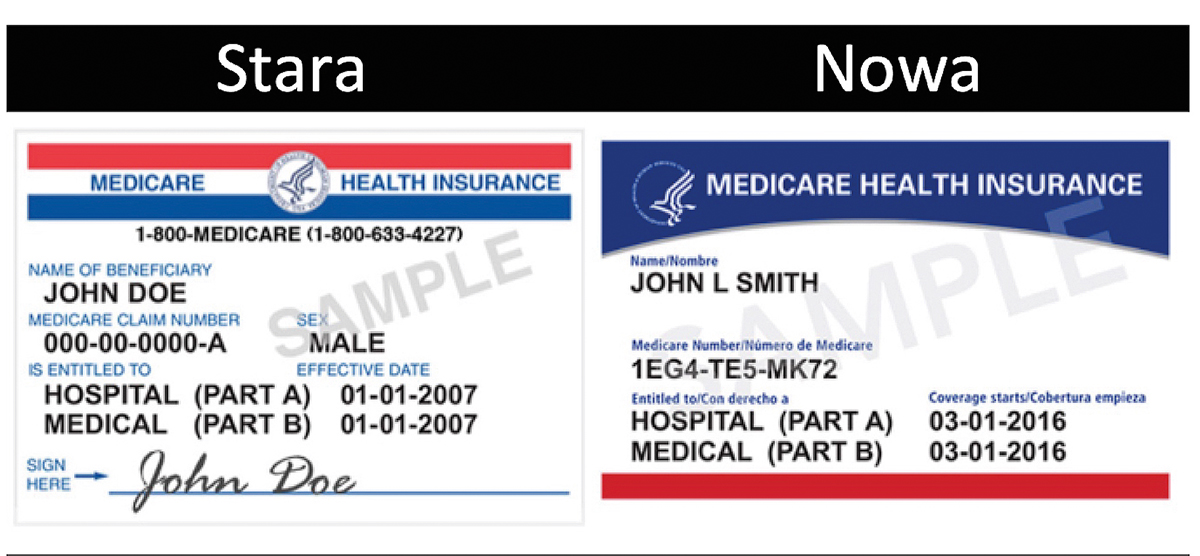
Chciałabym się dowiedzieć, jak wygląda nowa karta Medicare?
— wkleić jpg-